Quando falamos de incidência de Imposto de Renda, a primeira discussão é sobre a existência – ou não – do fato gerador e a caracterização da renda. E essa é a discussão latente no STF.
Um pedido de vista do ministro Alexandre de Moraes suspendeu o julgamento da ação que discute a incidência de Imposto de Renda sobre valores recebidos a título de pensão alimentícia do ponto de vista constitucional, na ADI 5422/DF.
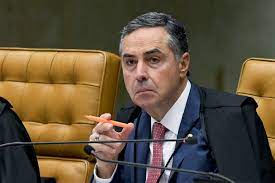
Na última sexta-feira (01) o julgamento foi reiniciado com apresentação de voto-vista do ministro Luis Roberto Barroso, que acompanhou o relator Dias Toffoli, dando provimento à ação e sugerindo a tese de que
“é inconstitucional a incidência de imposto de renda sobre os alimentos ou pensões alimentícias quando fundados no direito de família”.
Na esteira do expressado pelo ministro, o art. 153, III da Constituição Federal prevê a competência da União para instituição de imposto sobre renda e proventos de qualquer natureza. Em seu voto, destacou que apesar de o texto constitucional não apresentar um conceito esmiuçado de renda e proventos de qualquer natureza, “decorre da própria materialidade eleita pelo constituinte, bem como da aplicação do princípio da capacidade contributiva (art. 145, § 1º), que sua intenção é a tributação de valores que configurem manifestação de riqueza de seu detentor. […] O imposto de renda, assim, não deve incidir sobre verbas indenizatórias ou sobre verbas utilizadas para garantir o acesso ao mínimo existencial, mas sobre valores que se caracterizem como aumento patrimonial”.
Ainda, ressaltou a definição de renda prevista no Código Tributário Nacional (CTN), em seu artigo 43, como o produto do capital ou do trabalho, ou da combinação de ambos, e proventos de qualquer natureza como aqueles que constituam acréscimos patrimoniais.
“A meu ver, o artigo 43 do CTN apenas reforça as minhas conclusões acerca das verbas que podem ser tributadas pelo imposto de renda e, por todo o exposto no tópico anterior, a pensão alimentícia não deve sofrer a incidência do imposto.”
No mesmo sentido, o ministro ressaltou que não há que se falar de acréscimo patrimonial sobre a natureza dos alimentos, “uma vez que a verba será integralmente destinada à satisfação das necessidades básicas do alimentando”, e, portanto, não deve ser tributada pelo IR.
Por enquanto, o placar de votação para a tributação das verbas alimentares está a dois a zero contra a incidência do imposto.